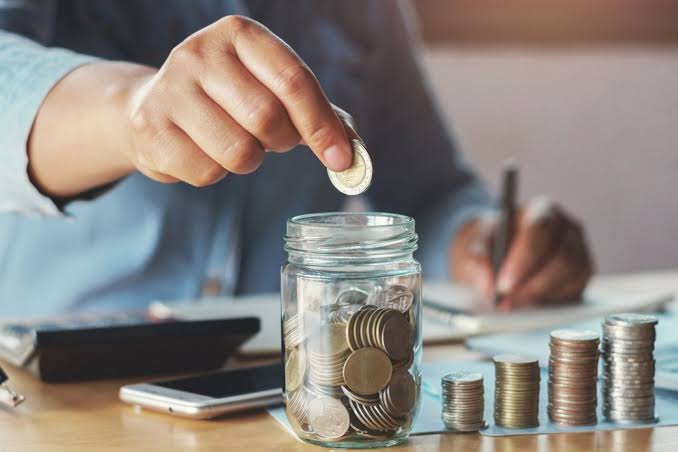
MÉXICO, 15 de Septiembre de 2026. Ocho de cada diez personas adultas en México disponen de al menos un producto de débito o nómina en el sistema financiero formal. Sin embargo, únicamente el 3% de la población cuenta con un fondo monetario exclusivo para enfrentar imprevistos o emergencias médicas, de acuerdo con métricas del sector financiero.
Los indicadores sobre inclusión financiera revelan que el incremento en la apertura de cuentas bancarias respondió al avance de los programas sociales digitales y a la bancarización de la nómina laboral. A pesar de esta cobertura, el uso del sistema financiero se limita predominantemente a la recepción y retiro inmediato de efectivo.
Especialistas en economía explicaron que los bajos salarios y la inflación restringen la capacidad de ahorro constante entre las familias. La mayoría de los cuentahabientes destina la totalidad de sus ingresos mensuales al consumo de alimentos, pago de servicios básicos y liquidación de deudas pendientes.
Ante la falta de liquidez guardada en instrumentos formales, las familias recurren a préstamos con familiares, empeños o créditos informales cuando enfrentan eventualidades de salud o desempleo. Dichos mecanismos incrementan el nivel de endeudamiento y comprometen la estabilidad financiera de los hogares a mediano plazo.
Analistas enfatizaron la necesidad de impulsar programas de educación financiera que promuevan la cultura del ahorro formal desde montos accesibles. Asimismo, sugirieron crear productos bancarios con rendimientos competitivos para incentivar a la ciudadanía a resguardar capital frente a contingencias.